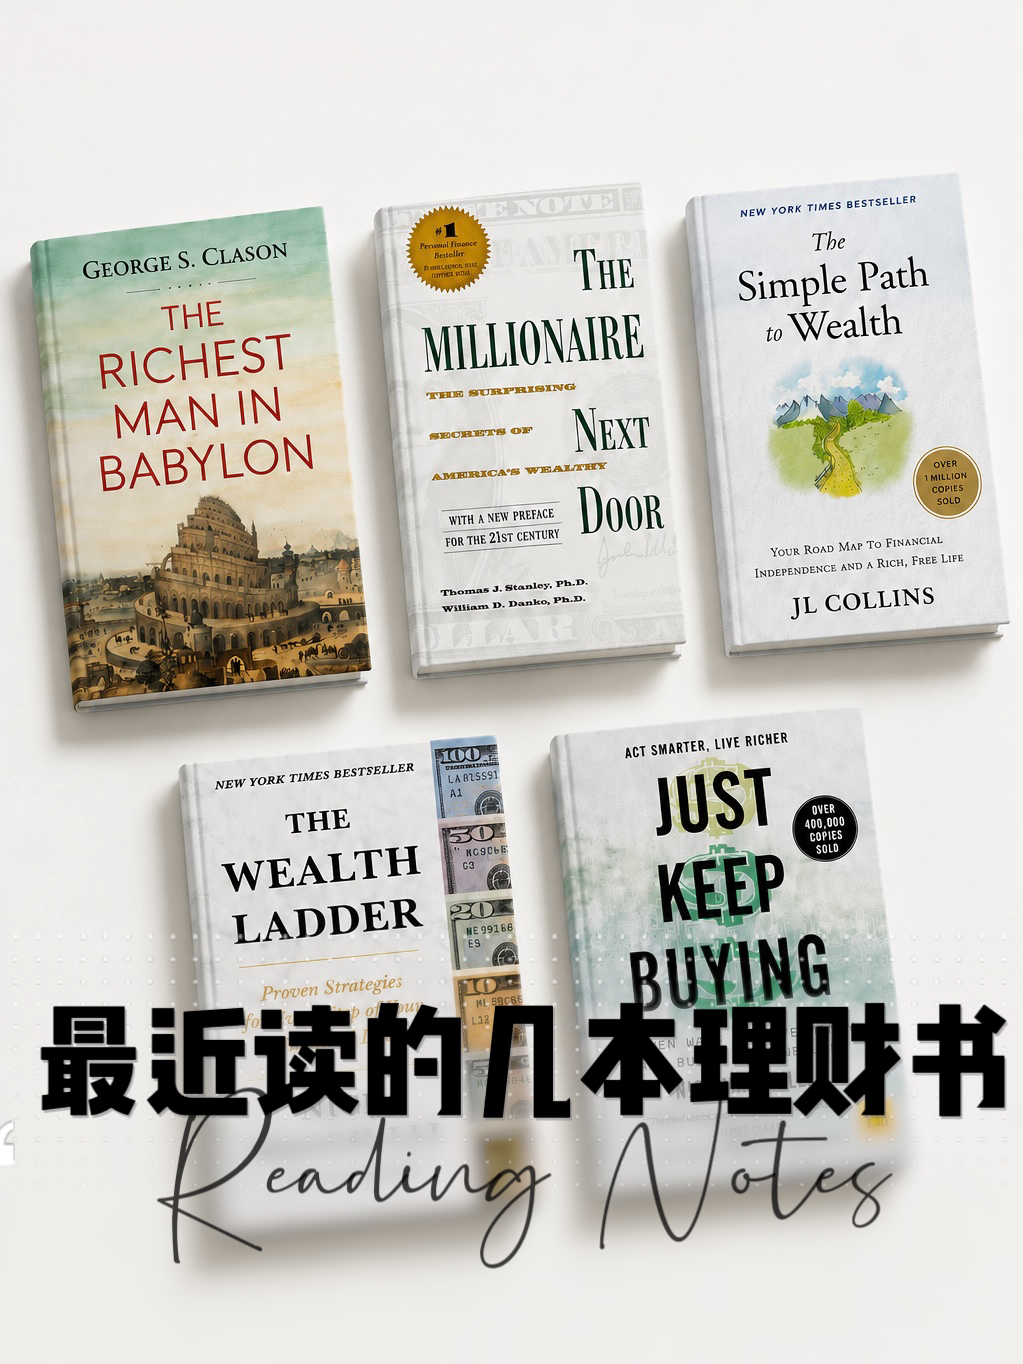
最近读的基本都是FIRE相关的畅销书,观点大同小异,最大收获不是如何FIRE,而是以FIRE思想为启发:更理性的消费、更高效的理财、更好地和金钱相处、更有意义的生活。
📚 Just Keep Buying
这本书中Nick Maggiulli用实际数据和大量计算,验证了以下观点(只列举其中一部分):
- 高储蓄率是资产增值的关键?数据说话,有个重要前提:你需要达到一定的收入水平才行。所以,实际上是高收入+高储蓄率才是财富增值的关键,缺一不可
- 怎么解决收入增长后生活方式通胀的问题?数据说话,增长的收入部分需要更高的储蓄率:比如你本来的储蓄率是50%,额外增长的收入部分你需要储蓄达到76%,才不影响你的退休计划。换句话说额外收入的24%是你可以无痛随意挥霍的钱
- 为什么不需要投资个股?“了解个股投资危险的最好方式是:学习基本的金融知识和阅读相关经典文献”——这是书中原话——“如果做不到这些,把你可投资资产的5%-10%拿去试试水,对比指数投资收益你就大概知道了”
- 一笔钱一次性投资(All-in)还是分批定投(DCA)?各种历史回测基本都显示All-in收益更高。惧怕波动?那就选择All-in股债平衡的投资组合
- 什么时候你需要再平衡你的投资组合?最多一年一次。如果你还在定投积累阶段,最好通过调整定投方式来再平衡,不需要任何抛售操作——点题“Just Keep Buying”
📚 The Wealth Ladder
Nick Maggiulli的另一本畅销书。本书的主要概念是把个人资产净值划分为几个区间(美元):<10,000、10,000-100,000、100,000-1,000,000,以此类推。对应每个财富阶梯,作者给出一些相应的理财建议,如何爬升到更高一级。
我觉得本书最有用的观点:做消费决策时以自己的净值(Net Worth),最好是可流动资产净值(Liquid Net Worth)为参考标准,而不是自己的年收入。
万分之一定律:把你的净资产乘以0.01%,得出的数字就是你每天可以随便花、不必有负罪感的金额。背后的逻辑是如果你的财富每天增长0.01%,换算成年化收益率大约是3.7%(一个保守的估算),只要你花的钱不超过这个数,长期来看不会侵蚀你的财富本金。注意这里作者的目的是通过一个具体数字传达基于净值消费这个概念,并不是一个具体实操守则。
所以一个年薪百万但流动资产为零的人,不应该以资产百万为标准来消费,需要合理规划自己的花销才能更好地完成资产积累。
📚 The Simple Path to Wealth
相比上面两本用“数据说话”的风格,作者JL Collins算是“直抒胸臆”,比如书中他直接评价“个股投资/主动管理基金”——“Rubbish!”,怒斥基金经理、财务顾问、理财博客鼓吹超额收益都是给人洗脑,只想把钱赚进自己的钱包而已。
作为一个六旬老人,别人如何想不再重要了,他只是坚定地表达他的观点。
本书核心仍是指数定投尽早财务自由那一套,不过让我更清晰地了解到一个问题——教育投资陷阱。美国的“学生贷款制度”被诟病已久:由于借贷容易,学生的支付能力被提高,不论是学费还是生活开销都水涨船高。而贷款让很多人在毕业后很长一段时间处在财务困境中。这个观点不少见,但是JL Collins的批评更尖利,他分享了自己在六七十年代读大学时勤工俭学的经历,并和四十年后的大学花销做对比。这让我思考,抛开学生贷款不谈,即使是家长对孩子的“教育投资”,过于充裕的金钱支持也是一种危险。财商教育这个话题,下面一本书也提到了。
相关博文:当我开始每周给五岁娃五块钱 / 孩子问我:银行为什么要给利息?我给他开了个券商账户
📚 The Millionaire Next Door
这本书写于1996年,以大量数据为基础来讨论当时美国社会的“百万富翁”是怎样的一群人,他们的生活方式是怎样的。读了一半弃书——书里数据分析太多,而三十年前数据的时效性实在太差。
但对书中讨论的两个观点印象深刻:
通常高收入人群比例高的族裔,百万富翁的比例也越高——这个相关性不难理解,因为收入高自然财富积累更容易。但是苏格兰裔的百万富翁比例相对于他们的高收入人群数目来说显得尤其高。研究分析,他们的财富积累更多来自于勤俭的生活方式。同时他们把勤俭、自律、财务独立的观念很好地传递给了下一代,所以苏格兰裔的年轻人更早地学会了思想上的财务独立,他们更少地去“消耗”父母的财富。而勤俭、自律、财务独立这些品质,也是“白手起家的一代百万富翁”的常见品质。
专业人士里高收入低净值的比例更高,书中特别提到医生这个职业——和医生需要维持专业形象、同圈层消费水平高、职业压力大没有时间学习投资理财等相关。而九十年代美国百万富翁很多出自小企业主,和他们低消费欲以及自雇经营需要的基本“财商”有关。
📚 The Richest Man in Babylon(《巴比伦最富有的人》)
这是一本写于1926年的关于投资理财的寓言小书。与其他直接分析数据或阐述观点的理财书截然不同——以古巴比伦为背景,散文诗歌形式的文风,通过一个个小故事来传达千年来亘古不变的智慧:努力、自律、风险控制、债务管理、投资理财。读起来如沐春风(英文版拗口,转头读了中文版):
❝ 我希望能有一笔收入,无论我是闲坐城墙还是远行他乡,都能有一份收入源源不断地流入我的钱包。
❝ 我们从收入中保留的金币只是开始,它们带来的收益才是建立财富的关键。
❝ 你在吃掉你的积蓄。这样它们怎么为你工作?它们又怎么为你继续赚钱?你应该先建立一支金币组成的奴隶军团,让它们持续为你工作,然后你就能无忧无虑地享受很多盛宴。
❝ 每当你往钱袋里放入10个钱币,只取出9个来使用。你的钱袋就会开始变胖,它不断增加的重量会让你的手感到愉悦,让你的心灵感到满足。
❝ 每次我都会把收到的钱连本带利再借给他。这样一来,不仅本金在增长,利息收入也在增长。
❝ 一个家庭要想真正享受生活,必须拥有一片属于自己的洁净土地,孩子们可以在上面嬉戏奔跑,妻子不仅可以种花,还能种植美味蔬菜,为家人提供营养。
❝ 我深信有朝一日,智者们会设计出一种防范死亡的保障计划,让人们定期缴纳少额费用,当某位成员离世时,他的家人就能获得一笔可观的资金。我认为这是一件值得推崇的善举。
❝ 黄金会远离三种人:追求不切实际回报的贪婪者、听信骗子甜言蜜语的轻率者、仅凭想象行事的无知者。
❝ 黄金的价值人人都可估算,可是谁又能计算出智慧的价值呢?没有智慧,拥有黄金的人很快就会失去它;但有了智慧的引导,即便白手起家,也能积累起丰厚的财富。这三袋黄金就是明证。
❝ 至于学习,我们的智者老师曾教导过我们,学习分为两种:一种是直接传授你未知的知识,另一种则是教你一种方法,使你能够运用这种方法去掌握那些你还不会的知识。
❝ 我喜欢工作,也喜欢把工作做好,因为工作是我人生中最好的朋友。我所拥有的一切好东西——肥沃的农田、健壮的牛群、丰收的庄稼,都是它赐予我的。