新加坡的个税制度还算精简,不过减税条款比较多,大部分减税条款适用于养娃和赡养老人的家庭。如果是双薪收入,合理规划可以省不少税。这些年我一直用一个简易的 Google Sheet 来计算家庭所得税,每次算出来和实际缴税金额基本一致。下面的计算器 做的是同一件事,税率与减免规则跟着 IRAS 更新,不需要自己再维护一份表格。下面分享一下背后的思路。
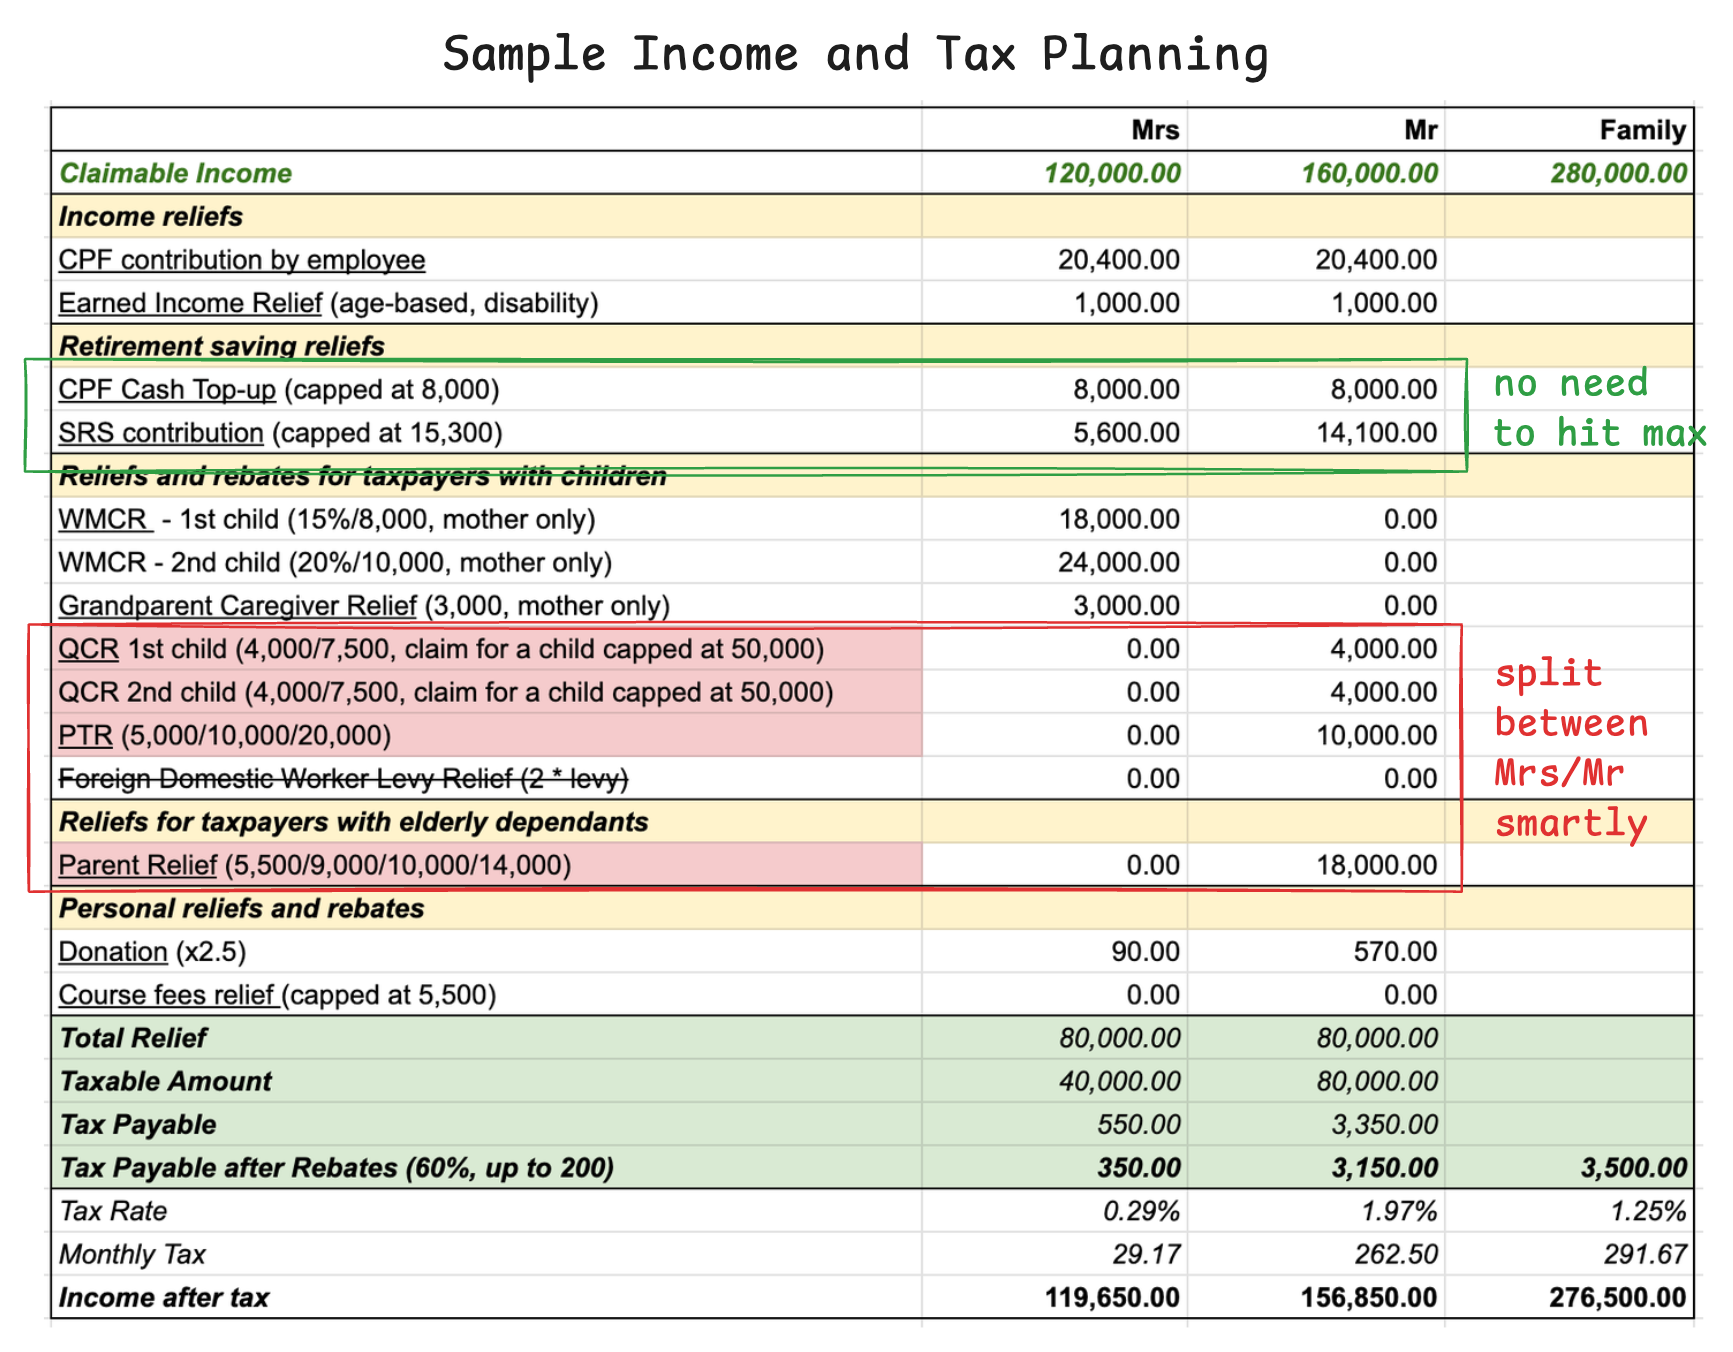
♟️ 列出所有减税项目
所有相关减税项集中在一处,每一项都附有对应的 IRAS 官方页面链接,需要了解政策细节时一点即达,比如:
- Working Mother’s Child Relief (WMCR) 的减税额在 2023 年后调整了
- Foreign Domestic Worker Levy (FDWL) Relief 自 2025 课税年度起取消,最后一次可申报是 2024 课税年度
- Parent Relief 中受赡养人的收入顶限在 2025 课税年度由 $4,000 提高到 $8,000,与是否同住无关
♟️ QCR, PTR, Parent Relief 分配
有子女或需要赡养父母的家庭,这几项可以在夫妻双方之间分配。一般来说,妈妈由于有 Working Mother 和 Caregiver 的减税福利,这部分可以多分配给爸爸。但也不绝对,如果妈妈的收入特别高,税率在更高的 bracket,而其他项总额还没有达到 $80,000 顶额,可能分配给妈妈更划算。
调整分配时留意家庭合计税款:只有总额才能说明这次调整是否真的划算。计算器中的「家庭」一栏正是为此而设。
减免从收入中扣除,PTR 直接从税款中扣除。因此每 1 元减免只省下边际税率的金额(约 0.115 元),而每 1 元 PTR 省下 1 元——10,000 元的 PTR 抵的是 10,000 元税款,而不是 1,150 元。
它也是一次性的,在子女出生后的次年授予,未用完的部分可结转。不要把它计入减免总额。
♟️ CPF 和 SRS 充值
充值 CPF 和 SRS 都可以减税。但由于充值的金额会失去流动性,不要盲目充值。
另一个考量是否需要充满,如果其他减税额都达到 $80,000 顶限了,就没有必要再充了。(这里指的是 CPF、SRS 这类个人减免。捐款属于税务扣除而非减免,不受顶限限制,详见下文。)所以我一般年底才会计算审核,需要充值就把长期投资资金转一部分到 CPF 或 SRS 里继续相同或类似投资。
CPF 和 SRS 流动性上各有优势。我个人倾向于先把 CPF 放满,再补充 SRS 减税,因为有额外足够的应急基金储蓄和其他投资,流动性不是主要考量。不过这个因人而异,如果对流动性更敏感,SRS 至少可以保证在交一定罚款情况下取出,CPF 就需要等到 55 岁才能动。
♟️ 捐款税务扣除
向合格公益机构(IPC)捐款可获得 250% 的税务扣除。这项扣除无需自行申报——IRAS 会根据 IPC 提供的记录(以捐款时填写的身份证号为准)自动计入税单。
有些公司鼓励员工积极参与社会公益,有匹配捐款的政策。假设你捐款 100 元、公司按 1 比 1 匹配,税率 20%(参考:200k-19%,240k-19.5%,280k-20%)。最终能拿回多少,取决于收据开在谁名下:
- 若 200 元全部开在你名下,即 500 元的扣除额,可少缴税 100 元——相当于这部分本应缴纳的税款全部变成了捐款,慈善机构收到 200 元。
- 若匹配部分开给公司,你获得 250 元扣除额,少缴税 50 元。仍然划算,但只有一半的捐款回到你手中。
建议先确认公司开具收据的方式。对于较高收入人群,差不多的钱直接做公益还是给政府纳税,个人选择。
这一点值得记住:捐款属于税务扣除(deduction),而非个人减免(relief),因此 $80,000 的减免顶限对它不适用。财政部(MOF)的原话是:减免顶限不适用于捐款的税务扣除,因为它不属于个人所得税减免。
换句话说,当 CPF 和 SRS 填补因为触及 $80,000 顶限而失去减税作用时,捐款依然有效。如果你已经达到 $80,000 顶限,再填补 CPF/SRS 不会再带来任何减税,但捐款仍然可以。
关于时效:250% 的扣除比例并非永久政策。原定于 2026 年 12 月 31 日到期,2026 年财政预算案将其延长至 2029 年 12 月 31 日。规划前建议先确认当前适用的比例。
家庭个人所得税计算器
夫妻双方并列显示。分别填入双方的收入与各自申报的减免,再把可分配的项目在两栏之间调整, 观察家庭税款总额。总额最低者最优。每一行都附有对应的 IRAS 官方页面链接,适用的课税年度 以计算器中显示的为准。
| 应课税收入 | 税率 |
|---|---|
| $0 – $20,000 | 0% |
| $20,000 – $30,000 | 2% |
| $30,000 – $40,000 | 3.5% |
| $40,000 – $80,000 | 7% |
| $80,000 – $120,000 | 11.5% |
| $120,000 – $160,000 | 15% |
| $160,000 – $200,000 | 18% |
| $200,000 – $240,000 | 19% |
| $240,000 – $280,000 | 19.5% |
| $280,000 – $320,000 | 20% |
| $320,000 – $500,000 | 22% |
| $500,000 – $1,000,000 | 23% |
| > $1,000,000 | 24% |